Про эту декларацию в русскоязычном интернете написано много и в основном неверно. Одни статьи пугают штрафами, которые отменены четыре года назад. Другие не знают, что криптовалюта с 2024 года декларируется отдельной формой. Третьи не в курсе, что за 2026 год испанская налоговая впервые получит данные о криптоактивах напрямую от бирж.
Разбираем по порядку и на актуальных правилах. Кто именно считается налоговым резидентом Испании и чем это подтверждается документально — в отдельном разборе про справку ФНС и испанский сертификат.
Modelo 720 и 721: коротко
| Параметр | Значение |
|---|---|
| Что это | Информационная декларация об имуществе за пределами Испании. Налог при подаче не платится |
| Кто подаёт | Налоговые резиденты Испании, а не все обладатели ВНЖ |
| Кто не подаёт | Нерезиденты, резиденты на режиме Бекхэма, владельцы активов ниже порога |
| Порог | 50 000 € по каждому блоку отдельно, а не по сумме блоков |
| Блоки | Счета, ценные бумаги, недвижимость. Криптоактивы — отдельная форма 721 |
| Дата оценки | 31 декабря отчётного года, по счетам дополнительно — средний остаток за IV квартал |
| Повторная подача | Только при приросте блока более чем на 20 000 € или при утрате задекларированного актива |
| Срок | С 1 января по 31 марта года, следующего за отчётным |
| Как подают | Только электронно: цифровой сертификат, DNI electrónico или Cl@ve |
| Штрафы | 20 € за позицию, минимум 300 €, максимум 20 000 €. При добровольной просрочке — вдвое меньше. Считаются отдельно по каждому блоку |
| Что нового | DAC8: 2026 год — первый отчётный, первый обмен данными о криптоактивах между налоговыми ЕС — в 2027 году |
Дальше — подробно, по каждому пункту.
Что здесь есть
- Что это такое и кого касается
- Кто не обязан подавать
- Три блока и порог 50 000 €
- Что в декларацию не входит
- Пять тонкостей, на которых ошибаются
- По счетам порог считается дважды
- Как оценивать активы
- Правило 20 000 €: когда подавать повторно
- Modelo 721: криптовалюта
- DAC8: почему с 2026 года это стало важнее
- Счета в России: получит ли AEAT данные автоматически
- Где зарегистрирована ваша площадка
- Сроки
- Как подать и как исправить ошибку
- Штрафы: что изменилось после решения Суда ЕС
- Как 720 связана с другими декларациями
- Частые ошибки
- Порядок действий: восемь шагов
- Что делать, если вы не подавали несколько лет
- Частые вопросы
- Официальные источники
1. Что это такое и кого касается
Modelo 720 — информационная декларация. Вы не платите налог при её подаче. Вы сообщаете испанской налоговой, каким имуществом владеете за пределами Испании.
Форма появилась в 2012 году как инструмент контроля за зарубежными активами. Смысл её в сверке: налоговая сопоставляет заявленное имущество с тем, что вы показываете в декларации о доходах и, если применимо, в налоге на состояние. Само по себе владение зарубежным счётом или квартирой ничего не нарушает — нарушением считается их сокрытие.
Обязанность возникает у налоговых резидентов Испании — не у обладателей ВНЖ, а именно у тех, кто прожил в стране больше 183 дней в календарном году или чей центр экономических интересов находится здесь. Есть и третий критерий, о котором забывают чаще всего: семейная презумпция. Если ваши несовершеннолетние дети и супруг постоянно живут в Испании, ваше налоговое резидентство предполагается по умолчанию — пока вы не докажете обратное. Разница принципиальная и разбирается в статье про налоговое резидентство и налоги в Испании.
С 2024 года криптоактивы вынесены в отдельную форму — modelo 721. Логика, порог и срок те же.
2. Кто не обязан подавать
Обязанность не универсальна. Декларацию не подают:
- Налоговые нерезиденты. Меньше 183 дней в Испании и центр экономических интересов за её пределами — формы 720 и 721 к вам не относятся, даже если у вас есть карточка резидента.
- Резиденты на режиме Бекхэма. Пока применяется специальный режим для импатриадов, человек платит налоги по правилам для нерезидентов и от подачи 720 освобождён. Как только режим заканчивается, обязанность появляется в общем порядке.
- Те, у кого ни один блок не дотягивает до порога. Ничего подавать не нужно и уведомлять налоговую об этом тоже не нужно.
- Компании и предприниматели по активам, которые уже отражены в учёте. Если имущество идентифицировано в бухгалтерии, повторно в 720 оно не идёт.
Отдельно: имущество внутри Испании в эту декларацию не входит никогда, независимо от суммы.
Отдельный случай: заявление на режим Бекхэма подано, но не одобрено
Ситуация, в которую попадает почти каждый импатриад в первый год, и которой нет ни в одной статье по теме. Заявление по modelo 149 подано, решения к 31 марта ещё нет. Освобождение от 720 зависит от того, будет ли режим применён, — а на дату истечения срока подачи вы этого не знаете.
Рекомендация практическая: если пороги пройдены, подавайте modelo 720 превентивно. Логика — в асимметрии рисков. Подача при последующем одобрении режима не влечёт ничего: 720 налога не порождает, а информационная декларация, поданная тем, кто от неё был освобождён, санкции не создаёт. Неподача при отказе в режиме — нарушение срока со всеми санкциями по статье 198 LGT, и исправлять его придётся уже в режиме просрочки, а если к тому моменту придёт требование от налоговой — по двойной ставке. Цена ошибки в одну сторону — лишняя форма, в другую — штраф.
3. Три блока и порог 50 000 €
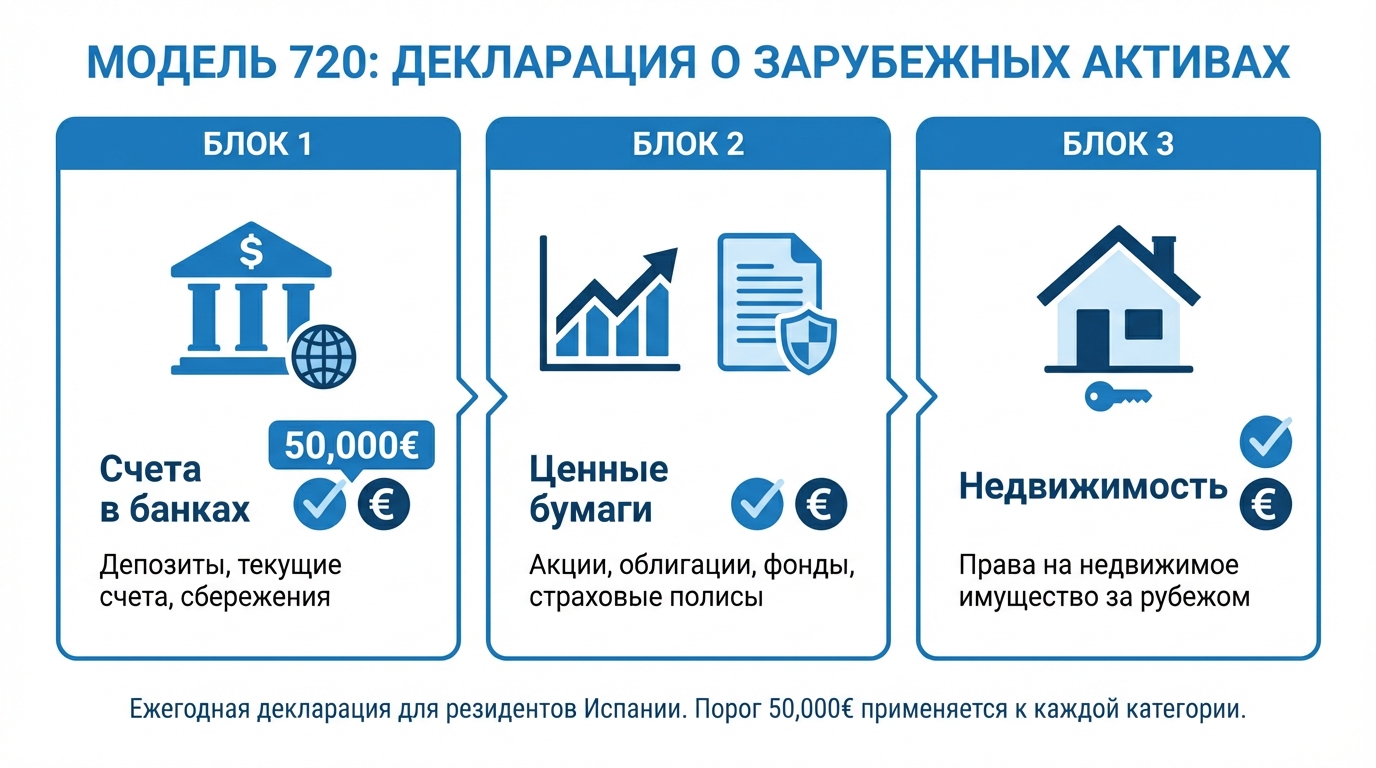
Декларировать нужно, если стоимость любого из блоков превышает 50 000 €. Блоки независимы: порог смотрится по каждому отдельно, а не по их сумме.
| Блок | Что входит |
|---|---|
| 1. Счета | банковские счета за рубежом: текущие, сберегательные, срочные депозиты |
| 2. Ценные бумаги | акции, облигации, инвестиционные фонды и ETF, доли в компаниях, страхование жизни с выкупной стоимостью, ренты, а также зарубежные пенсионные планы — американские 401(k) и IRA, британские ISA и SIPP, любые частные накопительные пенсионные схемы за пределами Испании |
| 3. Недвижимость | объекты за пределами Испании и права на них: полная собственность, доли, узуфрукт (usufructo), голая собственность (nuda propiedad), право пользования по таймшеру (multipropiedad) |
| Отдельно, modelo 721 | криптовалюта у зарубежных кастодианов |
Человек со счетами на 45 000 € и акциями на 48 000 € не подаёт ничего: ни один блок не превысил порог, хотя суммарно активов почти на сто тысяч. Человек со счетами на 51 000 € подаёт декларацию по первому блоку.
4. Что в декларацию не входит
Короткий список, который снимает большую часть вопросов:
- любые активы в самой Испании — счета в испанских банках, испанская недвижимость, брокерские счета у испанских брокеров;
- наличные деньги на руках;
- движимое имущество: автомобили, украшения, предметы искусства за рубежом в эту форму не идут;
- криптовалюта в некастодиальном кошельке, где приватные ключи у вас;
- блок, который не дотянул до 50 000 €, — даже если другой блок порог перешёл, декларируется только превысивший.
5. Пять тонкостей, на которых ошибаются
Значение имеет место хранения, а не страна эмитента
Акции американской компании, купленные через испанского брокера, в декларацию не идут. Те же самые акции через зарубежного брокера — идут.
Декларируется полная стоимость объекта, даже если ваша доля меньше
Квартира за рубежом стоит 150 000 €, у вас треть. Объект попадает в декларацию, потому что его общая стоимость превышает порог, — вы указываете свою долю.
Обязаны не только собственники
Обязанность лежит на титульных владельцах, уполномоченных по счёту, бенефициарах и лицах с правом распоряжения. Если вы просто вписаны в счёт родственника или в счёт своей зарубежной компании, вы в списке обязанных.
Совместный счёт: порог считается по счёту целиком, а не по вашей доле
В интернете часто пишут обратное — что каждый совладелец считает свою долю, и счёт на 80 000 €, поделённый пополам между супругами, декларировать не нужно, потому что «на каждого приходится по 40 000 €». Это ошибка, и цена у неё — санкция за неподачу у обоих.
Порог смотрится по остатку счёта, а не по доле в нём. Доля владения — отдельный реквизит внутри формы: вы указываете счёт целиком, а рядом свои 50 %. На проверку порога этот реквизит не влияет никак. Счёт на 80 000 € с двумя совладельцами декларируют оба.
Нюанс, которого нет почти нигде, — режим супружеской собственности. При gananciales (общая совместная собственность, режим по умолчанию в большинстве регионов Испании) средства, накопленные в браке, экономически принадлежат обоим супругам, даже если счёт открыт на одного, — и это влияет на то, кто считается владельцем для целей декларации. При separación de bienes — раздельном режиме, действующем по умолчанию в Каталонии и на Балеарских островах, — каждый отвечает только за свои активы, и обязанность возникает у титульного владельца плюс у тех, кто вписан в счёт как уполномоченный или бенефициар. Если брак заключён за пределами Испании, применимый режим определяется по правилам европейского регламента о супружеских имущественных режимах. Выяснять это стоит до подачи, а не после требования налоговой.
Унаследованные и подаренные активы: обязанность возникает за год получения
Про наследство обычно вспоминают только на этапе оценки, а оно создаёт обязанность само по себе. Зарубежный счёт, доля в квартире или портфель бумаг, полученные по наследству или в дар, попадают в декларацию за тот год, в котором вы стали владельцем — по общим правилам: если блок с их учётом перешагнул 50 000 €, а при ранее поданной декларации — если блок вырос больше чем на 20 000 €.
Две детали, на которых спотыкаются. Год определяется моментом приобретения права, а не датой, когда вы фактически получили доступ к деньгам или переоформили бумаги: при наследовании это, как правило, дата смерти наследодателя, даже если раздел наследства затянулся на годы. И оценивается такой актив не по рыночной цене, а по стоимости, заявленной при уплате налога на наследство или дарение — подробнее в разделе 7.
6. По счетам порог считается дважды
Отдельное правило, которое ловит многих. Обязанность не возникает, если ни остаток на 31 декабря, ни средний остаток за последний квартал в совокупности не превышают 50 000 €.
Проверяются оба значения, и достаточно превышения одного из них.
Пример. Человек держал на зарубежном счёте 80 000 € весь ноябрь и вывел деньги 28 декабря. На 31 декабря остаток нулевой, но средний остаток за четвёртый квартал превышает порог — декларацию подавать нужно.
Порог здесь тоже смотрится по общей сумме счёта, а не по вашей доле в нём, — почему это так и что меняет режим супружеской собственности, разобрано в подразделе про совместные счета.
7. Как оценивать активы
Дата оценки одна для всего — 31 декабря отчётного года. Дальше правила отличаются по типу актива.
| Актив | По какой стоимости декларируется |
|---|---|
| Банковские счета | Остаток на 31 декабря и отдельно средний остаток за IV квартал |
| Котируемые акции, облигации, фонды | Рыночная стоимость на 31 декабря |
| Доли в некотируемых компаниях | Как правило, по данным последнего утверждённого баланса |
| Страхование жизни | Выкупная стоимость полиса на 31 декабря |
| Пожизненные и временные ренты | Капитализированная стоимость на 31 декабря |
| Недвижимость | Цена приобретения, а не текущая рыночная. Унаследованная — по стоимости, заявленной при уплате налога на наследство |
| Криптоактивы | Стоимость в евро на 31 декабря |
Если покупка была в валюте, отличной от евро, стоимость пересчитывается по курсу на дату операции. Для недвижимости, купленной до введения евро, берётся курс национальной валюты на дату покупки.
8. Правило 20 000 €: когда подавать повторно
Хорошая новость: подавать каждый год не требуется.
Повторная подача нужна только в двух случаях:
- Стоимость какого-либо блока выросла больше чем на 20 000 € относительно последней поданной декларации.
- Вы продали, закрыли или иным образом утратили то, что декларировали раньше — тогда декларируется прекращение владения.
Для криптоактивов принцип тот же: после первой подачи следующая нужна при приросте более 20 000 €.
9. Modelo 721: криптовалюта
Обязанность возникает, когда совокупная стоимость криптоактивов, хранящихся у зарубежного кастодиана, превышает 50 000 € на 31 декабря.
Что нужно понимать:
- Считаются все криптоактивы у зарубежных площадок, включая стейблкоины, токены в стейкинге и средства в лендинге. 30 000 USDT на одной бирже и 25 000 € в эфире на другой — это уже превышение.
- Самокастодиальные кошельки не декларируются. Если приватные ключи у вас — Ledger, Trezor, любой некастодиальный кошелёк, — стороннего хранителя нет, и обязанность не возникает.
- Площадка, зарегистрированная в Испании, зарубежным кастодианом не считается.
Последний пункт стоит развернуть, потому что из него регулярно делают неверный вывод. Испанская площадка действительно не создаёт обязанности по modelo 721 — но это не значит, что она невидима для налоговой. Испанские провайдеры, хранящие ключи за третьих лиц, отчитываются перед AEAT сами: об остатках пользователей — по modelo 172, об операциях с криптоактивами — по modelo 173. То есть по испанским биржам налоговая видит и остатки, и обороты без всякого DAC8, просто с другой стороны. Расхожая логика «на испанской бирже безопаснее» на этом и ломается: обязанностей у вас меньше, данных у AEAT — не меньше.
10. DAC8: почему с 2026 года это стало важнее
С 1 января 2026 года действует директива DAC8. Она обязывает всех поставщиков услуг по криптоактивам, работающих в ЕС, идентифицировать пользователей — налоговых резидентов стран Союза — и передавать национальным налоговым органам данные об их остатках и операциях.
С таймлайном здесь путаются даже профильные статьи, поэтому по датам:
- 2026 год — первый отчётный. Обязанность площадок собирать и идентифицировать данные начинается 1 января 2026 года.
- 2027 год — первый отчёт и первый обмен. Площадки отчитываются за 2026 год, а администрации стран ЕС обмениваются этими данными между собой до 30 сентября 2027 года.
- Испанские формы адаптируются под DAC8. Проект orden AEAT перестраивает модели 172, 175, 289 и 721 — впервые за 2026 отчётный год, с подачей начиная с 2027-го.
- CARF — аналогичный механизм ОЭСР — распространит тот же обмен за пределы Евросоюза.
Практический смысл прямой: начиная с отчётности за 2026 год испанская налоговая получает информацию от европейских бирж напрямую, независимо от того, подали вы modelo 721 или нет. Расхождение между вашей декларацией и данными биржи становится видимым автоматически — без запроса, без проверки, без человеческого участия.
Это меняет расчёт риска для всех, кто раньше рассуждал в логике «а как они узнают». Узнают из отчёта биржи — за 2026 год, в 2027-м.
11. Счета в России: получит ли AEAT данные автоматически
Самый частый вопрос русскоязычного читателя по этой теме. На него есть точный ответ, и он состоит из двух частей, которые нельзя разделять.
По каналу автоматического обмена — нет. Испания и все 27 стран Евросоюза исключены из перечня государств, с которыми ФНС России обменивается финансовой информацией автоматически. Действующий перечень утверждён приказом ФНС от 14.10.2025 № ЕД-7-17/883@: в нём 80 юрисдикций, стран ЕС среди них нет. Данные о ваших российских счетах в испанскую налоговую по линии CRS автоматически не поступают.
И это ровно ничего не меняет в вашей обязанности. Отсутствие автообмена — это отсутствие одного канала информации, а не отсутствие нормы. Российский счёт с остатком свыше 50 000 € декларируется в modelo 720 точно так же, как счёт в Германии или США. Санкция за неподачу не зависит от того, каким способом налоговая узнала о нарушении.
Каналов, работающих вместо автообмена, больше, чем принято думать:
- Обмен по запросу. Не автоматический, но существующий: он применяется в рамках конкретных проверок и не требует, чтобы страна была в перечне автообмена.
- Комплаенс испанского банка. Входящий перевод из России — почти гарантированный вопрос о происхождении средств, с требованием документов по счёту-источнику.
- Ваша собственная декларация о доходах. Проценты по российскому вкладу, показанные в modelo 100, при отсутствии этого счёта в modelo 720 — прямое внутреннее расхождение. Оно видно без всякого международного обмена.
- Документы, которые вы подаёте сами. Выписки при продлении ВНЖ, при ипотечной заявке, при покупке недвижимости, при подтверждении финансовой состоятельности. Всё это попадает в поле зрения администрации вашими же руками.
Есть и обратная сторона, о которой стоит знать до открытия счёта. Для валютных резидентов России счёт в стране, не входящей в перечень автообмена ФНС, означает ограничения по видам разрешённых зачислений. Испании в этом перечне нет — значит, правило работает и в эту сторону: испанский счёт российского валютного резидента подчиняется этим ограничениям.
Смежные темы разобраны отдельно: двойное налогообложение Россия — Испания и налоговое резидентство Испании.
12. Где зарегистрирована ваша площадка: разбор популярных случаев
На практике вопрос звучит не «в какой блок попадает актив», а «нужно ли декларировать мой Revolut». Разбор по популярным площадкам — с оговоркой, которая идёт после таблицы и важнее самой таблицы.
| Площадка | Где обычно находится кастодиан | Куда попадает |
|---|---|---|
| Interactive Brokers (IBKR) | Для клиентов из ЕС — как правило, ирландское юрлицо (IBIE); встречаются договоры с британским и американским | Зарубежный брокер: бумаги — блок 2, денежный остаток на счёте — блок 1 |
| Revolut | Для клиентов ЕС — литовское юрлицо (Revolut Bank UAB); у части испанских пользователей счёт переведён на испанский IBAN | Литовский IBAN — зарубежный счёт, блок 1. Испанский IBAN — не декларируется |
| Wise | Для клиентов ЕС — бельгийское юрлицо (ранее литовское) | Блок 1 как зарубежный счёт; мультивалютные балансы пересчитываются в евро и суммируются |
| Freedom Finance | Кипр, Казахстан или США — зависит от того, с каким юрлицом группы заключён договор | Бумаги — блок 2, денежная часть — блок 1 |
| Т-Банк (Тинькофф) и другие российские банки и брокеры | Россия | Брокерский счёт — блок 2, банковский — блок 1. Автообмена с Испанией нет, обязанность есть (см. раздел 11) |
| Binance и другие криптобиржи | Зависит от юрлица в договоре; для клиентов ЕС обычно европейские структуры | Криптоактивы — modelo 721, если кастодиан зарубежный. Фиатный остаток может попадать в блок 1 |
Оговорка, без которой эта таблица опасна. Юрисдикция площадки меняется: реорганизации, переносы клиентских договоров между юрлицами группы, получение местных лицензий и открытие филиалов происходят регулярно и без вашего участия. Проверять нужно не по таблице и не по логотипу в приложении, а по двум документам — договору (какое юридическое лицо и в какой стране является вашей стороной) и выписке (какой IBAN, какой адрес хранителя актива). Именно они определяют, где хранится актив, а значит, попадает он в декларацию или нет. Если в договоре указано испанское юрлицо, а IBAN начинается на ES — актив внутри Испании и в 720 не идёт, каким бы иностранным ни казался бренд.
13. Сроки
Обе декларации подаются с 1 января по 31 марта года, следующего за отчётным. За 2025 год — до 31 марта 2026 года, за 2026-й — до 31 марта 2027-го.
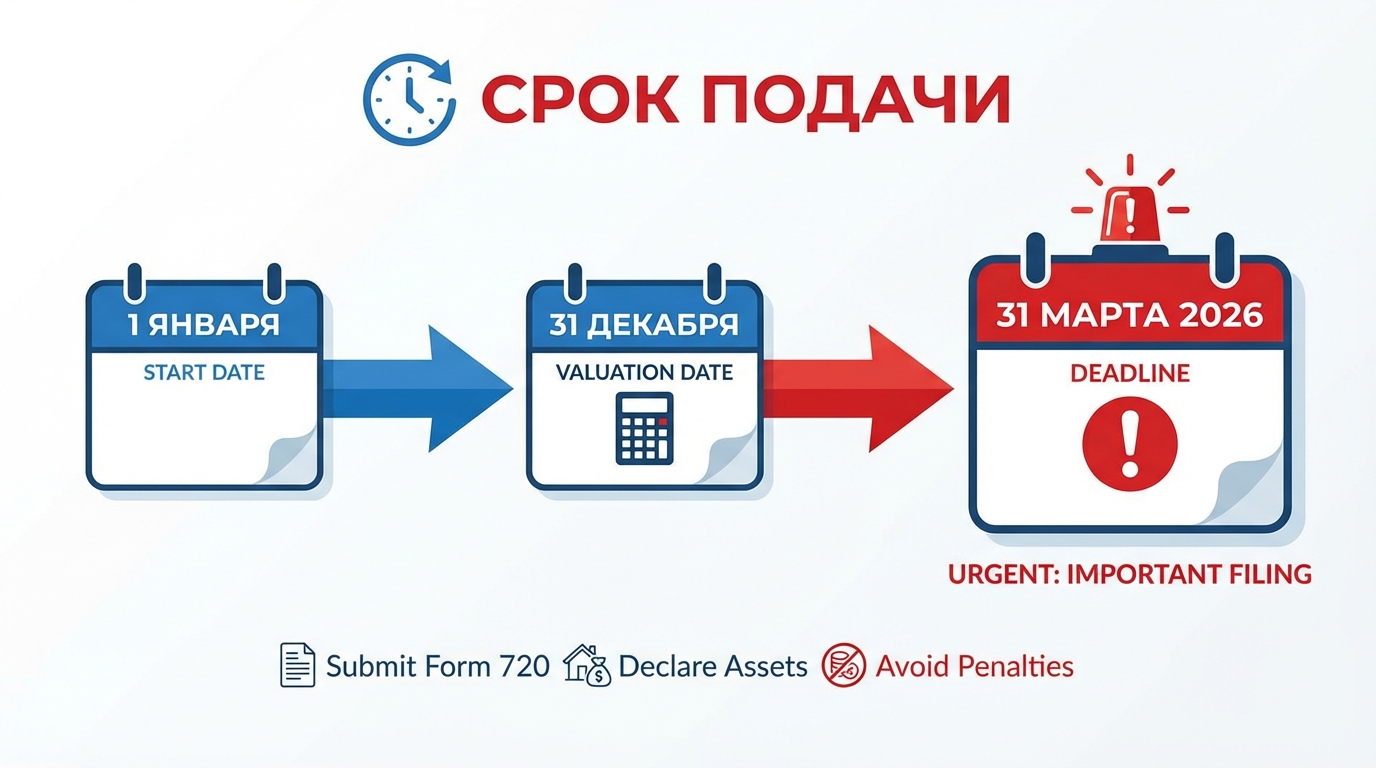
Подача только электронная: цифровой сертификат, DNI electrónico или Cl@ve.
Для человека, недавно получившего ВНЖ, первое препятствие — именно цифровой сертификат. Получать его нужно заранее, а не в двадцатых числах марта.
14. Как подать и как исправить ошибку
Бумажного варианта нет. Форма заполняется в электронной приёмной налоговой службы, а при большом числе позиций — загружается файлом.
Что нужно для подачи:
- действующий цифровой сертификат, DNI electrónico или Cl@ve — на имя того, кто подаёт;
- NIE или DNI и данные о налоговом адресе;
- выписки по каждому счёту: остаток на 31 декабря и средний за IV квартал;
- идентификаторы активов: IBAN или номер счёта, название и адрес банка, ISIN по бумагам, адрес и дата покупки по недвижимости.
Подать может представитель — хестор или адвокат с оформленным полномочием. Это обычный путь для тех, у кого сертификата пока нет или активов много.
Если в поданной декларации ошибка
Исправляется без драмы. Если нужно добавить забытые позиции, подаётся дополняющая декларация; если исходные данные были неверны и их надо заменить целиком — заменяющая, со ссылкой на номер первой. Чем раньше исправление ушло, тем спокойнее разговор с налоговой: инициатива с вашей стороны всегда дешевле, чем корректировка по требованию.
15. Штрафы: что изменилось после решения Суда ЕС
До 2022 года санкционный режим по этой форме был драконовским: штрафы могли многократно превышать стоимость незадекларированного имущества, а срок давности фактически отсутствовал. В январе 2022 года Суд Европейского союза признал такой режим противоречащим праву ЕС, и Испания его переписала.
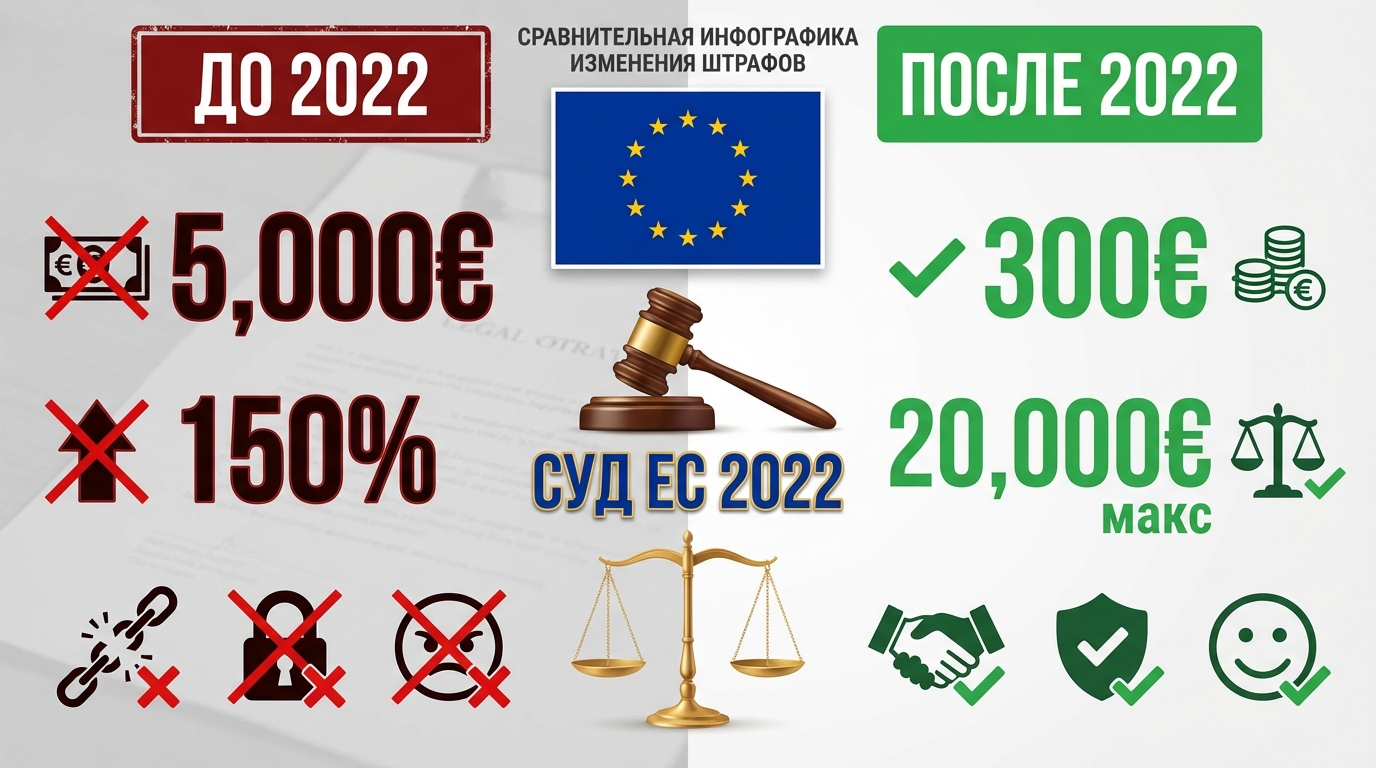
Реформа убрала непропорциональные санкции и вернула обычный срок давности, но саму обязанность декларировать сохранила полностью.
Что действует сейчас
После Ley 5/2022 к формам 720 и 721 применяется общий санкционный режим информационных деклараций — статьи 198 и 199 Ley General Tributaria, развёрнутые в статьях 14 и 15 RD 2063/2004. Никакого особого режима для зарубежных активов больше нет.
| Ситуация | Норма | Санкция |
|---|---|---|
| Не подал в срок, налоговая прислала требование | ст. 198.1 LGT | 20 € за каждый dato или conjunto de datos, минимум 300 €, максимум 20 000 € |
| Подал с опозданием сам, до требования | ст. 198.2 LGT | Половина: 10 € за позицию, минимум 150 €, максимум 10 000 € |
| Подал в срок, но неполно или с ошибками | ст. 199 LGT | 20 € за позицию, минимум 300 € |
Три вещи, которые обычно упускают.
Санкции считаются отдельно по каждому блоку. AEAT прямо указывает: счета, ценные бумаги и недвижимость — три самостоятельные информационные обязанности, и режим нарушений применяется к каждой независимо. Значит, минимум в 300 € при провале по всем трём блокам превращается в 900 €.
Срок давности — четыре года, как у всех остальных налоговых обязательств. Прежняя фактическая бессрочность отменена.
Презумпция необоснованного прироста капитала и надбавка 150 % устранены полностью. Незадекларированный зарубежный актив больше нельзя автоматически считать налогооблагаемым доходом того года, в котором он обнаружен.
При этом формулировка «за это больше не штрафуют», гуляющая по форумам, — опасное упрощение. Наказание стало соразмерным, а не исчезло. И добровольная подача с опозданием стоит ровно вдвое дешевле, чем подача после требования: это прямо записано в статье 198.2.
Сколько это в деньгах: что считается позицией
«20 € за позицию» звучит несерьёзно ровно до того момента, пока не посчитаешь позиции. Что именно ими считается, определено в статьях 42 bis, 42 ter и 54 bis RGAT (RD 1065/2007): для каждого из трёх блоков там свой перечень обязательных сведений. Отдельное сведение — это dato, логически связанная группа сведений по одному объекту — conjunto de datos.
Пример первый: три зарубежных счёта. По каждому декларируются наименование и адрес банка, полный идентификатор счёта (IBAN), дата открытия, остаток на 31 декабря, средний остаток за IV квартал, статус владения и доля. Это порядка семи позиций на счёт, около двадцати на всю декларацию. Двадцать позиций × 20 € = 400 €: минимум в 300 € здесь уже пройден, платить придётся расчётную сумму. При добровольной подаче до требования ставка вдвое ниже — 20 × 10 € = 200 €, и минимум в 150 € на итог тоже не влияет. Минимумы включаются на маленьких декларациях: один счёт с семью позициями даёт 140 €, а заплатить придётся 300 € (или 150 € при добровольной подаче).
Пример второй: портфель у зарубежного брокера. Пятнадцать разных бумаг и фондов, по каждому — эмитент, ISIN, количество, стоимость на 31 декабря, плюс идентификация самого брокера. Позиций здесь уже шестьдесят и больше, санкция уходит за тысячу евро и ни в какой минимум не упирается.
Практический вывод: для типового частного случая — пара счетов и небольшой портфель — речь идёт о сотнях евро, а не о десятках тысяч. Потолок в 20 000 € касается деклараций с сотнями позиций: крупных портфелей, множественных счетов, наследственных конструкций. Этот же расчёт объясняет, почему подавать самому выгоднее: та же декларация после требования налоговой стоит ровно вдвое дороже.
Штраф уплачен по старому режиму: можно ли вернуть
Если вы попали под режим 2013–2021 годов — заплатили фиксированные 5 000 € за позицию, минимум в 10 000 €, надбавку 150 % или налог с «необоснованного прироста капитала», — эти суммы потенциально возвратны. Именно эти нормы Суд ЕС и признал противоречащими праву Союза.
Путей два.
- Rectificación de autoliquidación — исправление самоначисления и возврат излишне уплаченного. Работает, если платёж прошёл через вашу собственную декларацию.
- Reclamación de responsabilidad patrimonial del Estado legislador — требование о возмещении ущерба, причинённого нормой, признанной противоречащей праву ЕС. Путь для случаев, когда санкция стала окончательной, а обычные способы обжалования исчерпаны.
Честно про перспективы: практика по обоим направлениям продолжает формироваться, сроки на подачу требования ограничены и отсчитываются от конкретных дат, а исход зависит от того, как именно оформлялся платёж и обжаловался ли он тогда. Каждое дело считается индивидуально — универсального ответа «вернут» или «не вернут» здесь нет.
Суммы у попавших под старый режим обычно шестизначные, поэтому считать стоит: разберём вашу ситуацию и оценим шансы на возврат.
16. Как 720 связана с другими декларациями
Сама по себе форма 720 налога не порождает. Но данные из неё живут дальше и должны биться с другими отчётами.
| Декларация | Что в ней всплывает из 720 |
|---|---|
| Modelo 100 — подоходный налог | Доход от зарубежных активов: проценты, дивиденды, арендная плата, прибыль от продажи |
| Налог на состояние (Patrimonio), modelo 714 | Стоимость зарубежного имущества входит в базу, если она превышает региональный необлагаемый минимум |
| Налог солидарности на крупные состояния, modelo 718 | Тот же принцип для состояний свыше 3 млн €. Это государственный налог; уплаченный Patrimonio из него вычитается |
| Данные CRS и FATCA, поступающие в AEAT от иностранных банков | Налоговая сверяет полученное по автообмену с тем, что вы указали в 720. Расхождение порождает requerimiento — требование объясниться |
Отсюда практическое правило: цифры в 720 и в декларации о доходах должны сходиться. Расхождение — самый частый повод для вопросов от налоговой. Если зарубежная недвижимость сдаётся или продаётся, добавляется ещё один слой обязательств — он разобран в статье про налоги на недвижимость в Испании.
17. Частые ошибки
- Считают порог по сумме всех активов, а не по каждому блоку отдельно, и подают декларацию там, где она не нужна.
- Смотрят только остаток на 31 декабря и забывают про средний остаток за IV квартал.
- Указывают недвижимость по текущей рыночной цене вместо цены приобретения.
- Не декларируют счета, где человек не собственник, а уполномоченный.
- Забывают подать при закрытии или продаже ранее задекларированного актива.
- Подают повторно каждый год без необходимости — лишняя работа, но не нарушение; хуже обратное: пропустить год, в котором блок вырос больше чем на 20 000 €.
- Оставляют получение цифрового сертификата на март.
- Считают порог по своей доле в совместном счёте: «нас двое, значит каждому по половине». Порог смотрится по счёту целиком — разбор в разделе 5.
- Показывают криптоактивы в modelo 720 вместо modelo 721. С 2024 года это разные формы, и подача не в ту форму обязанность по нужной не закрывает.
- Не подают 720, считая себя освобождёнными по режиму Бекхэма, пока заявление по modelo 149 ещё не одобрено. Если в режиме откажут, освобождения не было, а срок уже пропущен.
18. Порядок действий: восемь шагов
- Определить, были ли вы налоговым резидентом Испании за отчётный год.
- Собрать выписки на 31 декабря и средние остатки за четвёртый квартал по всем зарубежным счетам.
- Разложить активы по трём блокам и посчитать каждый отдельно.
- Отдельно посчитать криптоактивы у зарубежных кастодианов.
- Оценить недвижимость по цене приобретения, а не по текущей рыночной; унаследованную — по стоимости, заявленной при уплате налога на наследство. Стоимость в старой валюте пересчитывается по курсу на дату покупки.
- Проверить, подавали ли вы раньше и вырос ли какой-либо блок больше чем на 20 000 €.
- Получить цифровой сертификат, если его ещё нет.
- Подать до 31 марта.
19. Что делать, если вы не подавали несколько лет
Ситуация распространённая: человек переехал, стал налоговым резидентом, а про 720 узнал через три года. Порядок здесь понятный, и главное в нём — успеть сделать всё самому, до требования налоговой.
Шаг 1. Определить, какие годы вообще проверяемы. Срок давности — четыре года, и отсчитывается он не от отчётного года, а от даты окончания срока подачи. Формула, которая не устаревает: отчётный год + один год на подачу + четыре года давности. Декларация за 2022 год подавалась до 31 марта 2023-го — значит, проверить её налоговая может до 31 марта 2027 года. Всё, что старше, закрыто: за эти периоды не подают.
Шаг 2. Понять, за какие годы обязанность действительно была. Не за все годы резидентства автоматически. В первый год обязанность возникает при превышении порога, а дальше повторная подача нужна только при приросте блока более чем на 20 000 € или при утрате ранее задекларированного актива. Часто выясняется, что подавать нужно за один-два года, а не за четыре.
Шаг 3. Подать отдельную декларацию за каждый отчётный год. Закрыть несколько лет одной сводной формой нельзя: каждый год — своя декларация, со своими остатками на 31 декабря и своими средними остатками за IV квартал именно того года. Выписки придётся запрашивать ретроспективно, и это обычно самая долгая часть работы: старые справки банки выдают не мгновенно, а по закрытым счетам — тем более.
Шаг 4. Посчитать цену вопроса. Разница между двумя сценариями ровно двукратная и записана в законе. Добровольная подача до требования — статья 198.2 LGT: 10 € за позицию, минимум 150 € за блок за год. Подача после того, как пришло requerimiento, — статья 198.1: 20 € за позицию, минимум 300 €. Для трёх пропущенных лет по одному блоку это разница между примерно 450 € и 900 €; при нескольких блоках цифры умножаются соответственно.
По срокам: сбор выписок за прошлые годы занимает от двух недель до двух месяцев, сама подача — один день. Отсюда единственный практический вывод: ухудшает ситуацию только ожидание. Пока требование не пришло, вы платите половину.
20. Частые вопросы
Я подал 720 в прошлом году. Нужно ли снова?
Только если какой-то блок вырос больше чем на 20 000 € или вы закрыли ранее задекларированный актив.
Придётся ли платить налог после подачи?
Сама декларация налоговых обязательств не порождает. Но задекларированные активы учитываются при расчёте Patrimonio, а доход от них — в modelo 100.
У меня ВНЖ, но в Испании я бываю мало. Обязан ли я подавать?
Обязанность у налоговых резидентов. Меньше 183 дней и центр интересов не в Испании — не обязаны.
Нужно ли подавать 720 на режиме Бекхэма?
Нет. Пока применяется режим импатриадов, человек платит налоги по правилам для нерезидентов и от подачи освобождён. После окончания режима обязанность появляется в общем порядке. Отдельный случай — заявление по modelo 149 подано, но к 31 марта не одобрено: тогда 720 стоит подать превентивно. Лишняя декларация не влечёт ничего, а неподача при отказе в режиме — санкция по статье 198 LGT.
Как оценить квартиру, купленную в 1997 году, когда евро ещё не было?
По цене приобретения, пересчитанной в евро по курсу национальной валюты на дату покупки. Текущая рыночная стоимость значения не имеет.
У нас с супругом общий счёт за рубежом на 60 000 €. Кто подаёт?
Оба. Порог считается по полной сумме счёта, а не по долям: каждый указывает счёт целиком и свою долю в нём.
Нужно ли декларировать крипту в холодном кошельке?
Нет. Без стороннего кастодиана обязанность по modelo 721 не возникает.
Я ошибся в уже поданной декларации. Что делать?
Подать дополняющую декларацию, если нужно добавить забытые позиции, или заменяющую, если данные надо заменить целиком. Исправление по своей инициативе всегда дешевле корректировки по требованию.
Что делать, если я не подавал декларацию несколько лет?
Подать добровольно за каждый непросроченный год отдельной декларацией. Проверяемы последние четыре года. Добровольная подача по статье 198.2 LGT стоит ровно вдвое дешевле подачи после требования налоговой: 10 € за позицию против 20 €, минимум 150 € против 300 €. Подробный порядок действий — в разделе 19.
21. Официальные источники
Всё, что написано выше, проверяемо по первоисточникам. Ссылки ведут на официальные публикации.
- Ley 58/2003, General Tributaria — DA 18.ª как основание обязанности, статьи 198 и 199 как действующий санкционный режим
- Ley 7/2012 — закон, которым декларация была введена
- RD 1065/2007 (RGAT) — статьи 42 bis, 42 ter, 42 quater и 54 bis: три информационные обязанности, криптоактивы и состав datos
- Orden HAP/72/2013 — утверждение modelo 720, формат и условия подачи
- Orden HFP/886/2023 — утверждение modelo 721
- Ley 5/2022 — реформа санкционного режима после решения Суда ЕС
- STJUE C-788/19 от 27 января 2022 года — решение Суда Европейского союза против Испании
- FAQ AEAT «Sanciones y efectos» — позиция налоговой по санкциям и по независимости трёх блоков
- Электронная приёмная AEAT — портал подачи modelo 720
- Приказ ФНС России от 14.10.2025 № ЕД-7-17/883@ — перечень государств, с которыми осуществляется автоматический обмен финансовой информацией
Нормы проверены по BOE 20 августа 2026 года.
Готовим и подаём modelo 720 и 721: собираем выписки, считаем пороги по блокам, оцениваем зарубежную недвижимость и криптоактивы, оформляем цифровой сертификат. Услуги хестора в Испании.
Пишем про ВНЖ, налоги и бизнес в Испании — телеграм-канал- Modelo 720 и 721: коротко
- Что здесь есть
- 1. Что это такое и кого касается
- 2. Кто не обязан подавать
- 3. Три блока и порог 50 000 €
- 4. Что в декларацию не входит
- 5. Пять тонкостей, на которых ошибаются
- 6. По счетам порог считается дважды
- 7. Как оценивать активы
- 8. Правило 20 000 €: когда подавать повторно
- 9. Modelo 721: криптовалюта
- 10. DAC8: почему с 2026 года это стало важнее
- 11. Счета в России: получит ли AEAT данные автоматически
- 12. Где зарегистрирована ваша площадка: разбор популярных случаев
- 13. Сроки
- 14. Как подать и как исправить ошибку
- 15. Штрафы: что изменилось после решения Суда ЕС
- 16. Как 720 связана с другими декларациями
- 17. Частые ошибки
- 18. Порядок действий: восемь шагов
- 19. Что делать, если вы не подавали несколько лет
- 20. Частые вопросы
- 21. Официальные источники